
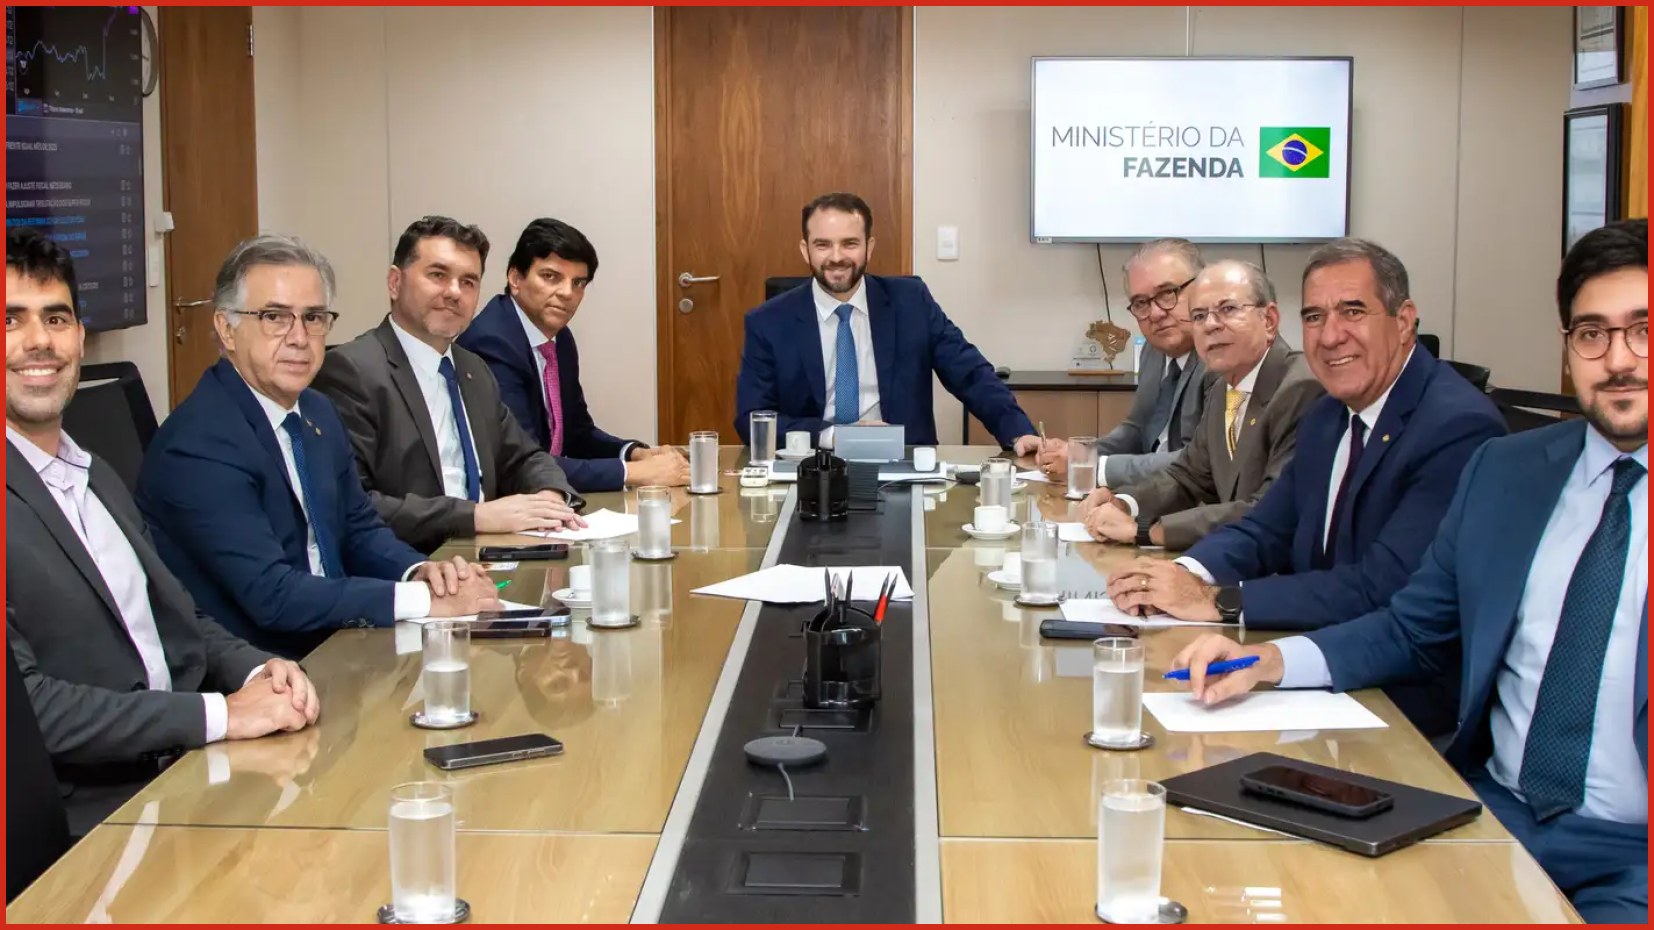
A regulamentação da reforma tributária entrou em uma etapa de pressão sobre os benefícios concedidos a setores específicos. Em reunião realizada nesta terça-feira (10), em Brasília, com o ministro da Fazenda, Dario Durigan, deputados envolvidos na discussão admitiram que reduções e isenções poderão ser revistas caso a alíquota de referência do novo Imposto sobre Valor Agregado (IVA) ultrapasse 26,5%.
O percentual é o limite estabelecido na legislação para o IVA Dual, estrutura que reunirá dois tributos: a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o Imposto sobre Bens e Serviços (IBS), administrado por estados e municípios. A preocupação dos parlamentares é que a quantidade de exceções incorporadas ao modelo reduza a arrecadação esperada e pressione para cima a cobrança aplicada aos demais contribuintes.
As projeções debatidas no Congresso chegaram a considerar uma alíquota geral próxima de 30%. Nesse cenário, os benefícios aprovados ao longo da regulamentação voltariam ao centro da negociação. A discussão não significa, neste momento, que alguma isenção tenha sido retirada, mas indica que o Legislativo poderá reabrir o acordo caso o cálculo oficial confirme um percentual superior ao limite previsto.
Parlamentares condicionam benefícios ao teto legal
O deputado Joaquim Passarinho (PL-PA), presidente da Frente Parlamentar do Empreendedorismo, afirmou depois do encontro que o Congresso trabalha ao lado do governo para manter a alíquota em 26,5%. Segundo ele, se o esforço não for suficiente, os parlamentares terão de assumir a responsabilidade de rever parte das vantagens tributárias já incluídas no texto.
Passarinho explicou que a lógica seria aplicar aos benefícios uma espécie de revisão equivalente à negociação que permitiu sua inclusão. Na avaliação do deputado, a manutenção do teto exigirá escolhas caso o conjunto de desonerações eleve demais a taxa geral. A referência de 26,5%, portanto, funciona como um limite político e legal para a continuidade das exceções.
O deputado Augusto Coutinho (Republicanos-PE) apresentou avaliação semelhante. Ele rejeitou a ideia de que a alíquota necessariamente chegaria a 30%, mas disse que uma eventual confirmação de percentual acima do teto levaria o governo a enviar um projeto de lei à Câmara. A proposta teria como objetivo modificar os benefícios concedidos na reforma e permitir a adequação da taxa ao parâmetro definido na legislação.
Cálculo da CBS elevou a preocupação
O debate ganhou intensidade depois que o Tribunal de Contas da União (TCU) divulgou, em 28 de outubro, uma estimativa de 11,35% para a alíquota da CBS. O número ficou acima dos 9,21% que vinham sendo considerados anteriormente pelo Comitê Gestor do IBS.
A diferença entre as duas referências aumentou a atenção sobre o impacto das exceções. Quando determinados produtos e serviços recebem reduções ou isenções, a arrecadação potencial do sistema diminui. Para preservar a receita projetada, a compensação pode recair sobre as operações que permanecerem sujeitas à alíquota integral, elevando a taxa geral.
O TCU aprovou o cálculo da alíquota de referência da CBS, enquanto o governo afirma que a reforma não foi desenhada para aumentar a carga tributária. A conciliação entre essa promessa, as desonerações aprovadas e a necessidade de manter a arrecadação é um dos pontos centrais da fase de regulamentação.
É nesse contexto que os deputados passaram a tratar os 26,5% como uma trava. A possibilidade de revisar benefícios aparece como mecanismo para impedir que novas estimativas produzam uma alíquota maior para o conjunto dos contribuintes. O eventual corte, contudo, dependerá da apuração e de uma nova decisão legislativa.
Governo não sinaliza adiamento do cronograma
A reunião também serviu para reafirmar o calendário de implantação. Apesar da discussão sobre a alíquota, os deputados disseram que não há negociação com o governo para adiar o início da reforma tributária. A CBS, que substituirá PIS e Cofins, continua prevista para começar em 1º de janeiro de 2027.
Joaquim Passarinho afirmou que o possível adiamento não foi tratado no encontro com Durigan. O deputado também relatou ter recebido da Presidência da Câmara a mesma orientação: não existe, até o momento, uma proposta para deslocar a data de início do novo sistema.
Cláudio Cajado (PP-BA) reforçou a avaliação. Segundo ele, o ministro da Fazenda foi objetivo ao declarar que o governo pretende avançar com a reforma tributária. Cajado afirmou ainda que o presidente do Senado, Davi Alcolumbre (União-AP), está comprometido com a votação da alíquota da CBS.
Na Câmara, o presidente Hugo Motta (Republicanos-PB) pretende dar andamento à análise da medida provisória que estabelece critérios para o Imposto Seletivo assim que um relator for designado. Para Cajado, a reunião terminou com uma sinalização clara de que o governo e as lideranças do Congresso mantêm o compromisso de iniciar a implantação da nova tributação em janeiro de 2027.
Empresas pedem período mais longo de adaptação
A defesa do cronograma oficial ocorre paralelamente a uma pressão de entidades empresariais e especialistas por mais tempo de preparação. A proposta apresentada por esses setores é utilizar 2027 como período de testes, ajustes e adaptação dos sistemas, deixando a cobrança efetiva da CBS para 2028.
Entre os defensores dessa alternativa está Bernard Appy, ex-secretário extraordinário da Reforma Tributária. O argumento é que as empresas precisam de prazo adicional para adequar seus procedimentos às novas regras, especialmente no que diz respeito aos sistemas de apuração e às exigências operacionais criadas pelo novo modelo.
A Confederação Nacional da Indústria (CNI) também defende que o primeiro ano seja concentrado em testes. De acordo com a entidade, parte das empresas ainda encontra dificuldades para cumprir as etapas operacionais previstas na reforma, o que poderia aumentar os riscos de uma cobrança imediata.
Dario Durigan, entretanto, já descartou em ocasiões anteriores a mudança do calendário. A orientação mantida pelo governo é começar a implementação em janeiro de 2027, enquanto o Congresso continua avaliando o nível das alíquotas e o alcance dos benefícios fiscais. Assim, duas discussões avançam simultaneamente: a definição de uma taxa compatível com o limite de 26,5% e a preparação dos contribuintes para a entrada em funcionamento da CBS.
