
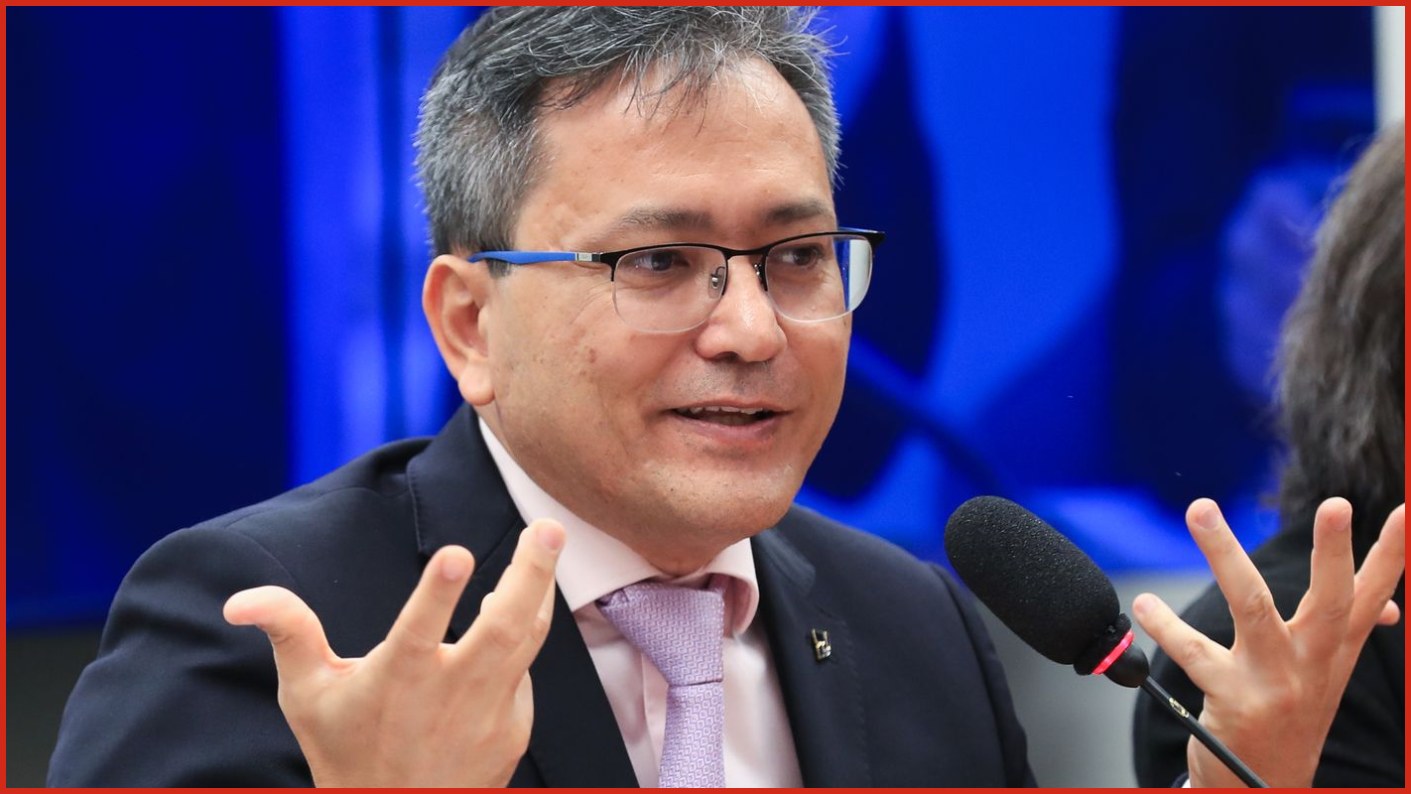
A Receita Federal quer conduzir a adaptação à reforma tributária com orientação, correção de procedimentos e tolerância para falhas cometidas sem intenção de enganar o fisco. A posição foi apresentada nesta terça-feira (17) pelo secretário do órgão, Robinson Barreirinhas, durante audiência pública na Comissão de Assuntos Econômicos (CAE) do Senado.
Ao falar aos senadores, Barreirinhas afirmou que os riscos da mudança já foram identificados e que o governo pretende acompanhar os contribuintes durante a passagem para o novo sistema. A preocupação central, segundo ele, é evitar que empresas e profissionais sejam penalizados por dificuldades próprias de uma transição complexa, desde que tenham agido de boa-fé.
Essa proteção, contudo, não abrangerá condutas destinadas a esconder informações ou fraudar o sistema. A Receita também pretende aplicar a mesma lógica quando houver necessidade de ajustar procedimentos em razão de mudanças no entendimento da administração tributária: primeiro, a correção; depois, se for o caso, a penalidade.
Ambiente de testes já reuniu bilhões de documentos
A estratégia de preparação inclui a operação experimental dos sistemas que darão suporte à reforma. De acordo com o secretário, a plataforma da Receita está em testes desde janeiro e já processou mais de 35 bilhões de documentos fiscais. Somente nos 30 dias anteriores à audiência, foram aproximadamente 5 bilhões de documentos.
O volume também serviu para medir o grau de preparação das empresas. Barreirinhas informou que mais de 70% dos documentos emitidos no ambiente de testes já exibiam o destaque dos novos tributos. O resultado, na avaliação apresentada pelo secretário, indica que parte relevante dos contribuintes começou a adaptar seus processos, embora ainda existam grupos com maior probabilidade de enfrentar obstáculos.
As dúvidas não se concentram apenas no cálculo dos tributos. Elas envolvem também a emissão de documentos, a transmissão de dados, o aproveitamento de créditos e a conferência das informações que serão usadas na apuração. Por isso, a Receita procura desenvolver ferramentas que diminuam o trabalho operacional e permitam identificar inconsistências antes da cobrança de penalidades.
Apuração assistida busca reduzir declarações
Uma das principais soluções apresentadas na audiência foi a apuração assistida. O mecanismo foi comparado pelo secretário ao modelo de declaração pré-preenchida do Imposto de Renda. Em vez de reunir manualmente todas as informações para calcular os tributos, o contribuinte receberá dados previamente organizados pelo fisco.
A responsabilidade da empresa, nesse formato, será verificar o conteúdo apresentado, apontar erros e fazer as correções necessárias. A proposta pretende reduzir a quantidade de declarações que precisam ser elaboradas integralmente pelos contribuintes, além de diminuir a possibilidade de falhas decorrentes da repetição manual de informações.
“Apuração assistida é igualzinho, de certa forma, à declaração pré-preenchida. Nós vamos acabar com um monte de declaração que os contribuintes têm”, afirmou Barreirinhas.
O sistema já está sendo experimentado por 500 empresas. A previsão informada pelo secretário é de que a ferramenta seja disponibilizada para todas as empresas brasileiras nos próximos dias. A Receita também trabalha em um módulo simplificado para permitir a correção de informações. O piloto desse recurso deverá ser lançado em dezembro.
A combinação entre dados previamente organizados e um canal simplificado para ajustes faz parte da tentativa de tornar a transição menos dependente de procedimentos complexos. A Receita pretende, dessa maneira, permitir que as empresas concentrem seus esforços na conferência dos dados e na correção de divergências, em vez de reconstruir todo o processo de apuração.
Receita identifica 1,1 milhão de pequenos negócios
O secretário afirmou que o órgão já mapeou os grupos mais suscetíveis a dificuldades. Entre eles estão 1,1 milhão de micro e pequenos empresários. Para parte desses contribuintes, a obrigação de utilizar o novo modelo de documento fiscal foi adiada para março do próximo ano.
O adiamento deverá oferecer tempo adicional para treinamento, orientação e adaptação dos sistemas. A medida se encaixa na política defendida por Barreirinhas de reconhecer as limitações enfrentadas pelos contribuintes durante a mudança e evitar que um erro operacional, sem fraude ou ocultação de dados, seja tratado imediatamente como infração passível de punição.
A preocupação com os pequenos negócios aparece em um cenário no qual empresas de diferentes portes terão de lidar com novas informações fiscais. A mudança exige preparação de equipes, atualização de sistemas e compreensão das regras de crédito e débito que serão aplicadas ao longo da transição.
CBS substituirá PIS/Pasep e Cofins
A Contribuição sobre Bens e Serviços, conhecida como CBS, será o tributo federal criado pela reforma tributária. A partir de 2027, ela substituirá o PIS/Pasep e a Cofins. Ao lado do Imposto sobre Bens e Serviços, o IBS, de competência estadual e municipal, a CBS fará parte do novo modelo de Imposto sobre Valor Agregado, o IVA dual.
A CBS incidirá sobre o consumo de bens e serviços e seguirá o princípio da não cumulatividade. Isso significa que as empresas poderão descontar créditos relativos aos tributos pagos em etapas anteriores da cadeia produtiva. O objetivo é reduzir a chamada tributação em cascata, na qual a incidência se acumula sucessivamente ao longo da produção e da comercialização.
A aplicação desse modelo depende da correta circulação de informações entre empresas e administração tributária. Documentos fiscais, registros de operações e créditos das etapas anteriores terão papel relevante no cálculo. É nesse ponto que os sistemas em teste e a apuração assistida procuram oferecer apoio aos contribuintes.
TCU calculou referência de 11,3%
A definição da alíquota da CBS também está no centro das discussões sobre a implementação da reforma. Pela legislação, coube inicialmente à Receita Federal elaborar os cálculos necessários para preservar a arrecadação dos tributos federais que serão substituídos.
Depois da etapa inicial, o Tribunal de Contas da União analisou a metodologia e calculou a chamada alíquota de referência da CBS. Em outubro, o tribunal aprovou o percentual de 11,3468%, arredondado para 11,3%.
O número superou a estimativa anterior de 9,21% apresentada pela equipe econômica e usada em estudos e projeções sobre a reforma tributária. Segundo o Ministério da Fazenda, a diferença se deve principalmente à incorporação mais precisa dos benefícios e dos tratamentos diferenciados previstos na legislação.
A taxa de 11,3% não representa, por si só, o percentual que será aplicado a todas as operações. Trata-se de uma referência para orientar a definição do imposto. O valor efetivo poderá variar conforme o tipo de operação e as regras específicas de cada atividade.
- reduções de alíquotas para determinados setores;
- isenções e hipóteses de alíquota zero;
- regimes específicos de tributação;
- aproveitamento de créditos tributários relativos às operações anteriores.
Por causa dessas diferenças, a alíquota de referência não implica necessariamente aumento equivalente nos preços de bens e serviços. A cobrança final dependerá da operação realizada, dos benefícios aplicáveis e dos créditos que poderão ser utilizados pelas empresas.
Senado ainda dará a palavra final
Embora o TCU tenha aprovado o cálculo técnico, a alíquota ainda não está definitivamente fixada. A legislação prevê que o Senado estabeleça o percentual por meio de resolução. Por isso, o índice de 11,3% será analisado no processo de deliberação dos parlamentares.
A CAE vem discutindo os critérios usados na elaboração do cálculo e os possíveis efeitos da taxa sugerida pelo tribunal. O debate ocorre paralelamente à avaliação dos impactos da reforma sobre empresas, consumidores e setores que terão tratamento diferenciado.
A divulgação do percentual também reacendeu a discussão sobre o tamanho da carga tributária do novo IVA dual. Em debates recentes sobre a regulamentação da reforma, deputados admitiram rever benefícios tributários caso a soma das alíquotas da CBS e do IBS ultrapasse os 26,5% utilizados como referência durante a tramitação da proposta.
Créditos para investimentos entram no debate
Enquanto o Senado examina a alíquota de referência, o governo discute medidas destinadas a facilitar a passagem do sistema atual para o novo modelo. Uma proposta anunciada pelo Ministério da Fazenda prevê ampliar o aproveitamento de créditos tributários, inclusive aqueles relacionados a máquinas, equipamentos e outros investimentos realizados pelas empresas.
A ampliação dos créditos é apresentada como uma forma de reduzir custos de adaptação e dar maior previsibilidade aos contribuintes. O tema se relaciona diretamente ao funcionamento da não cumulatividade, já que o reconhecimento dos valores pagos nas etapas anteriores influencia o montante efetivamente recolhido em cada operação.
As iniciativas de crédito, os testes dos sistemas e o uso da apuração assistida fazem parte de uma mesma preocupação: permitir que empresas migrem para o IVA dual com menos incerteza operacional. Na audiência, a Receita sustentou que o processo deverá combinar fiscalização, orientação e aperfeiçoamento dos procedimentos.
O recado de Barreirinhas foi que a transição não será tratada como uma sucessão automática de punições para cada falha. Contribuintes que fornecerem as informações, não tentarem fraudar o sistema e demonstrarem boa-fé deverão ter espaço para corrigir seus procedimentos. Ao mesmo tempo, a Receita manterá a distinção entre erros de adaptação e condutas de ocultação ou fraude.
Com os sistemas ainda em fase de testes, o governo pretende usar os próximos passos para ampliar a orientação, ajustar ferramentas e preparar os grupos identificados como mais vulneráveis. A definição da alíquota da CBS, por sua vez, seguirá para a análise do Senado, que deverá considerar o cálculo de referência do TCU e os efeitos dos benefícios previstos na legislação.
